分期乐的智能变现之路
分期乐的变现逻辑建立在用户行为与金融工具的深度耦合之上。当消费场景从一次性支付转向分期模式,用户决策链条被拆解为多个节点,每个节点都成为价值转化的潜在入口。例如在服饰类目中,用户对款式、价格、支付方式的综合考量,实质上是将消费能力转化为分期额度的信用评估过程。这种转化并非简单的资金转移,而是通过算法对用户画像进行动态建模,将消费意愿转化为可量化的金融资产。
数据资产的沉淀为变现提供了底层支撑。当用户在分期过程中产生的行为轨迹、还款记录、消费偏好等数据被系统捕获,这些非结构化数据经过清洗与建模,能够形成精准的信用评分体系。这种体系不仅优化了风险定价能力,更衍生出场景化运营的可能性。比如基于用户还款规律的预测模型,可为商家提供动态定价策略,将分期服务从单纯的支付工具升级为精准营销的基础设施。
技术架构的迭代正在重构变现边界。区块链技术的应用使分期交易的透明度提升至新维度,智能合约的自动执行机制降低了信任成本,同时为金融机构提供可追溯的风控依据。AI算法在用户生命周期管理中的渗透,使得分期服务能够根据用户消费轨迹进行动态调整,从单一的信贷服务延伸至个性化的产品推荐与增值服务,形成多维度的价值捕获网络。
风险控制体系的完善是可持续变现的关键。当分期业务规模扩大,如何平衡收益与风险成为核心命题。先进的风控模型通过整合多维度数据,构建动态风险评估矩阵,使资金成本与坏账率保持动态平衡。这种平衡不仅体现在传统的信用评估层面,更延伸至用户行为预测、市场波动预警等场景,形成闭环的风险管理体系,为长期变现奠定基础。
未来变现路径将呈现场景融合与生态协同的趋势。当分期服务嵌入更多生活场景,用户行为数据的价值将进一步放大。通过打通线上线下消费场景,构建跨平台的数据共享机制,可实现用户价值的多维挖掘。这种生态化运营模式不仅提升单个用户的生命周期价值,更通过数据要素的流动重构商业生态,使分期乐的变现逻辑从单一的金融交易扩展为综合性的价值创造体系。
相关文章
分期乐会员取消指南
### 如何取消分期乐超级会员 要想顺利取消分期乐的超级会员服务,首先要登录个人账户并确认当前已订阅的服务状态。这一步非常重要,因为不同的用户可能有不同的套餐或订阅情况。通过APP首页底部导航栏点击...
网贷平台众生相:技术与监管的双重变奏
网贷平台的用户规模已突破6亿,但实际活跃用户仅占23%,这种结构性失衡揭示了行业深层矛盾。头部平台通过算法优化实现单日千万级借贷规模,而尾部平台则陷入流量陷阱,用户留存率不足15%。这种分化背后,是技...
平台预付款与经营收入双支撑
美团月付取现的商家,资金来源并非单一,而是一个复杂的生态系统运作的结果。首先,要理解月付取现的核心机制:商家通过美团平台提供的“月付”服务,承诺在月度结算时,美团会提前将一定比例的收入(通常为70%)...
微信分期:红鲱鱼还是财务陷阱?
微信分期的实质操作远不止简单的支付分摊。用户在微信支付界面选择商品时,若勾选“分期付款”选项,系统会自动计算可选期数和利率,但关键在于多数人会因即时满足心理快速完成操作,却忽视后续还款责任。这种机制巧...
套现花呗手续费那些事
从本质上说,利用信贷额度进行“套现”行为,其核心机制是对资金流转的性质进行误解。花呗作为一种消费信贷服务,其设计逻辑是用于购买商品或服务,而非现金替代品。任何试图绕过消费链路,直接将账面信用额度变现为...
微信分期资金如何合规转银行卡?
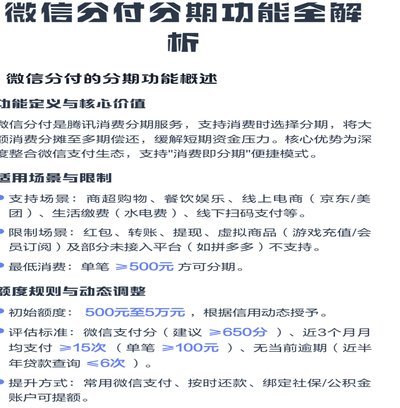
微信分期作为微信支付生态中的信用消费工具,其资金流向设计与传统信用卡存在本质差异。用户通过微信分期完成的交易资金,本质上是微信支付平台与合作金融机构共同提供的信用额度,该额度仅限于指定商户的消费场景使...