网贷平台众生相:技术与监管的双重变奏
网贷平台的用户规模已突破6亿,但实际活跃用户仅占23%,这种结构性失衡揭示了行业深层矛盾。头部平台通过算法优化实现单日千万级借贷规模,而尾部平台则陷入流量陷阱,用户留存率不足15%。这种分化背后,是技术驱动的风控模型与传统信贷逻辑的碰撞。AI风控系统能精准识别3000+用户行为特征,但算法黑箱导致的歧视性授信,正在引发监管层对数据伦理的担忧。当平台通过用户画像进行动态定价时,实质上是在重构金融普惠的底层逻辑,这种重构正在模糊消费金融与信贷的本质边界。
技术渗透正在重塑网贷生态的底层架构。区块链技术的引入使交易透明度提升40%,但智能合约的不可逆性也导致纠纷解决成本激增。生物识别技术将用户身份验证准确率提高至99.7%,却在数据隐私保护与风控需求间制造新的伦理困境。当深度学习模型开始预测用户还款意愿时,信贷评估已从静态信用评分转向动态行为分析,这种转变正在催生新型金融排斥现象。平台通过行为数据构建的信用宇宙,正在形成与传统征信体系并行的第二套金融基础设施。
监管框架的持续完善正在重塑行业格局。2023年出台的《网络小额贷款业务管理暂行办法》要求平台将资金杠杆率压缩至3倍以内,直接导致行业融资成本上升18%。穿透式监管迫使平台剥离类金融业务,转向场景化嵌入模式。这种转型催生出"金融+科技"的新业态,但同时也暴露出现有监管工具对复杂金融产品的适配性不足。当监管科技(RegTech)开始应用于实时风险监测时,行业正在经历从野蛮生长到合规进化的质变过程。
用户行为的代际差异正在重构平台竞争维度。Z世代用户对即时反馈的依赖,推动平台将审批时效压缩至3分钟内,但这种效率提升以牺牲风控为代价。年轻用户对社交属性的渴求,促使平台将游戏化元素植入借贷流程,这种设计正在模糊金融产品与娱乐功能的界限。当用户通过AR技术预览还款方案时,金融决策已从理性计算转向沉浸式体验,这种转变正在重塑整个行业的价值主张和盈利模式。
相关文章
套花呗真的要收手续费吗?
近年来,随着互联网金融的迅速发展,“套花呗”这一行为逐渐引起人们的关注。首先需要明确的是,所谓的“套花呗”,通常指的是通过一些手段将信用卡或其他资金来源转换为花呗额度进行消费或提现的行为。然而,在这个...
哪里可以快速借钱急用
在面临紧急需求时,寻找可靠的借贷渠道成为了许多人的选择。然而,“花户了哪里可以借钱急用啊”这一问题背后,隐藏着个人信用与财务状况的考量。首先,需要明确的是,在考虑借款之前,应评估自身的还款能力,避免因...
分期乐的智能变现之路
分期乐的变现逻辑建立在用户行为与金融工具的深度耦合之上。当消费场景从一次性支付转向分期模式,用户决策链条被拆解为多个节点,每个节点都成为价值转化的潜在入口。例如在服饰类目中,用户对款式、价格、支付方式...
全方位数字服务生态
便利通卡本质上不是一种简单的支付介质,它代表的是一套高度集成、旨在消除生活摩擦点的基础设施。从本质上看,它构建的不是一个资金流,而是一个信息流和行为流的聚合体。这种聚合体的力量在于其跨域的连接效能,它...
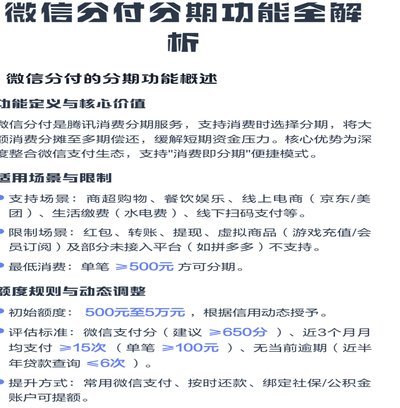
微信分期资金如何合规转银行卡?
微信分期作为微信支付生态中的信用消费工具,其资金流向设计与传统信用卡存在本质差异。用户通过微信分期完成的交易资金,本质上是微信支付平台与合作金融机构共同提供的信用额度,该额度仅限于指定商户的消费场景使...
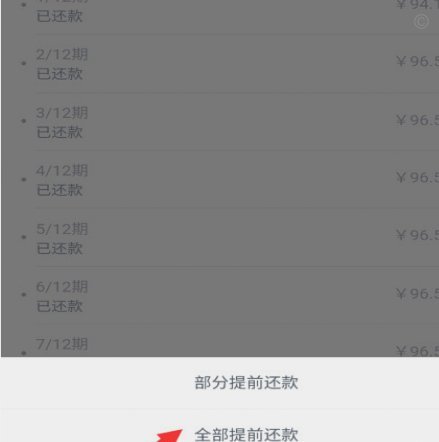
分期乐退款申请:流程与注意事项
如果您是分期乐的会员,并且需要申请退款,了解整个流程和注意事项至关重要。首先,要明确的是,分期乐是一个提供商品或服务购买分期付款服务的应用程序。因此,在决定申请退款之前,请先确认您是否符合退款条件。...