微信分期资金如何合规转银行卡?
微信分期作为微信支付生态中的信用消费工具,其资金流向设计与传统信用卡存在本质差异。用户通过微信分期完成的交易资金,本质上是微信支付平台与合作金融机构共同提供的信用额度,该额度仅限于指定商户的消费场景使用。平台并未开放将分期资金直接提现至银行卡的功能,这一限制源于金融监管对资金闭环管理的要求,旨在防止信用额度被挪作他用。
从技术架构层面分析,微信分期的资金划转路径涉及多重风控节点。当用户选择分期付款时,系统会将交易金额划入商户对公账户,同时向用户账户生成分期账单。这种资金划转模式与信用卡透支后提现的流程存在显著区别,后者涉及银行账户间的直接转账。微信支付的架构设计更倾向于构建消费闭环,而非提供资金池服务,这与平台早期定位的"移动支付基础设施"战略高度契合。
用户若存在提前支取分期资金的需求,需通过其他合规渠道实现资金调配。例如可申请微信支付的零钱提现功能,但需注意该操作可能触发账户安全验证。对于大额资金需求,建议通过微信支付的"提现"功能将零钱转入银行卡,但需遵守每日提现限额规定。这种分层设计既满足了用户基础资金管理需求,又有效规避了信用额度滥用风险。
平台在用户协议中明确界定分期资金的使用范围,这与金融监管对互联网消费金融的合规要求直接相关。监管部门要求分期产品必须确保资金用途与消费场景严格对应,禁止任何形式的资金套现行为。这种制度设计在保护消费者权益的同时,也防止了信用资源被非理性消耗,对维护整个支付生态的健康运行具有重要意义。
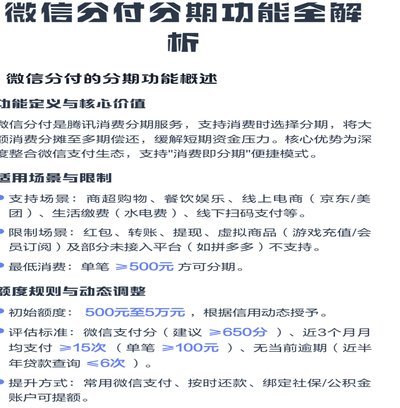
值得注意的是,微信支付近年来持续优化信用服务体系,已推出"分付"等新型信用产品。这些产品在保持资金闭环管理原则的基础上,通过智能风控模型和场景化运营,为用户提供更灵活的资金使用方案。未来随着金融科技的发展,信用支付工具的功能边界可能进一步拓展,但核心的资金安全原则仍将是产品设计的基石。
相关文章
如何合理取现与还款:以拍拍贷借款为例
借款流程并非简单的资金转移,它是一套围绕用户短期资金缺口和风险承受能力构建的应急财务机制。用户在操作拍拍贷借款时,首先需要深入理解其核心功能定位:它本质上提供的是一个短期、周转型的资金垫层,并非解决根...
美团月付取现需支付利息吗?
随着移动支付的普及,美团月付成为了越来越多用户偏爱的一种消费方式。作为一种信用工具,美团月付让用户能够在享受即时购物便利的同时,拥有一定的免息期来规划资金使用。然而,在日常使用中,不少消费者会遇到一个...
微信分付快速到账攻略
“微信分付套出来几个点秒到账”这个概念,本质上是对现金流需求的快速响应,而非单纯的“套路”。要理解其可行性,首先需要打破“秒到账”的固有印象。真正的快速收益,远非一键操作就能实现。这涉及到多个因素的协...
羊小咩卡包如何提现?详解积分兑换与任务奖励
羊小咩便携卡包,凭借其独特的设计和便捷的功能,迅速在用户群体中流行。然而,伴随其热度而来的是关于提现方式的疑问。许多用户在享受了卡包带来的便利之后, 羊小咩卡包的提现方式,通常与平台的积分体系紧密相...
鹿马优选配送秘籍:快与鲜的平衡之道
### 鹿马优选的配送策略:效率与品质并存 鹿马优选作为一家专注于生鲜配送的企业,在竞争激烈的电商市场中脱颖而出的关键之一便是其高效的配送体系。不同于传统电商平台的标准化物流模式,鹿马优选将“快速送...
京东金融旗下拍拍贷款:便捷借款新选择
拍拍贷款是隶属于京东金融旗下的消费金融服务平台,专注于为用户解决短期资金需求。该平台依托京东集团的庞大用户基础和技术实力,提供了一系列便捷灵活的借款产品和服务。拍拍贷款的优势在于其高效的审批流程和较低...