信用评分如何提升额度
信用评分体系的底层逻辑决定了付费额度的动态调整机制。金融机构通过多维数据模型评估用户风险偏好,核心指标包括负债率、还款稳定性与消费频次。当用户持续展现低违约概率时,系统会触发额度扩容阈值。值得注意的是,算法更关注行为模式的连续性而非单一交易规模,例如每月固定日期的还款记录比偶尔大额消费更能强化信用画像。这种设计本质上是通过行为轨迹验证用户财务健康度,而非简单依赖收入证明文件。
额度提升的路径依赖于数据资产的累积与优化。用户可通过精细化管理消费场景实现隐性提额,例如在信用卡免息期内完成全额还款,既能降低负债率又能展示资金周转能力。同时,跨平台消费数据的关联性正在被深度挖掘,当用户在多个场景(如电商、出行、教育)展现稳定的支付能力时,系统会重新评估其信用维度。这种多源数据交叉验证机制,使单纯依赖某类消费行为的提额策略逐渐失效,转而要求构建复合型消费图谱。
风险控制模型的迭代正在重塑付费额度的评估标准。传统依赖历史数据的静态模型,正被结合实时行为分析的动态系统取代。当用户出现消费波动或还款延迟时,系统会通过机器学习算法快速识别潜在风险,并触发额度调整。这种实时响应机制要求用户保持消费行为的稳定性,同时通过适度的额度使用证明自身偿债能力。值得注意的是,过度追求高额度可能引发系统预警,因此需在使用强度与风险控制之间找到平衡点。
数据资产的深度挖掘正在重构付费额度的评估维度。除基础的信用评分外,用户画像中的职业稳定性、资产配置比例、消费偏好等隐性数据,正在被纳入评估体系。例如,稳定的工作收入证明与合理的资产分布,能有效增强系统对用户还款能力的信心。同时,消费场景的精细化运营也产生影响,当用户在特定领域(如教育、医疗)展现高频消费时,可能触发专项额度提升。这种多维度的数据整合,使付费额度的调整更加精准且动态。
额度管理的终极目标是建立可持续的信用生态。用户需理解付费额度的本质是信用能力的可视化呈现,而非简单的数字游戏。通过持续优化消费行为、稳定财务结构、拓展数据维度,才能实现额度的自然增长。值得注意的是,系统对用户行为的感知具有滞后性,短期内的策略调整可能不会立即反映在额度变化上,需保持长期视角与耐心。真正的额度提升,源于对信用生态的深度参与与持续优化。
相关文章
平台资金提现攻略:从虚拟到现实的转换艺术
平台里的钱:从虚拟到现实的转换之道 在数字化浪潮席卷全球的今天,各类平台如雨后春笋般涌现,构建了一个个虚拟经济生态。在这个生态系统中,"平台里的钱"作为一种特殊的数字资产,扮演着越来越重要的角色。这...
如何有效协商分期乐本金还款方案
分期乐作为校园分期平台,其协商还本金的核心逻辑在于重构债务关系。用户需明确平台的债权结构,区分本金与利息的法律属性。根据《民法典》第五百六十三条,债务人有权在特定条件下请求变更合同条款,但需提供充分的...
深度解析得物分期:警惕月供幻觉与真实的信用成本
得物的分期付款并非简单的“延迟支付”,其本质是电商流量与金融信贷产品的深度耦合。当你点击分期选项时,背后运作的是一套基于信用评估的授信机制。平台通过与第三方支付机构或银行合作,将消费者的购买力进行“信...
美团月付套现电话现象解析
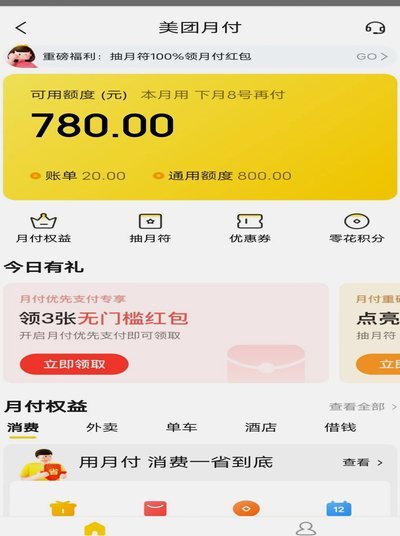
“美团月付套现电话”这一现象,远不止是简单的“赚钱方式”,它反映了当前平台经济下,对效率、流动性需求的深层变迁。这种模式的核心在于利用美团月付的“赊账”功能,通过特定渠道将商品或服务以折扣价销售,再通...
揭秘美团月付取现背后的隐藏规则
近期,关于美团月付的取现方式和相关“套路”引起了广泛关注。美团月付作为一种灵活的消费支付工具,在帮助用户合理规划开支上表现出色,但也有部分用户反映存在一些不透明的操作细节和潜在风险。 首先,需要明确...