花呗异常交易背后的原因解析
花呗的异常交易,对于依赖其便捷支付的消费者来说,无疑是一种令人不安的体验。它可能只是一个误操作,也可能隐藏着更深层的问题。理解花呗出现异常的原因,需要从多维度进行分析,不仅仅是简单地将其归结于系统故障。首先,要明确的是花呗的交易逻辑相对复杂,涉及银行、第三方支付平台、商家、以及花呗自身多个环节。任何一个环节的疏忽、延迟,或者存在技术漏洞,都可能导致交易出现偏差。例如,与银行系统对接出现问题,导致资金未能及时扣除或确认,就会触发“支付失败”或“交易异常”的提示。此外,高峰时段的交易量激增,也会对系统的处理能力造成压力,进而可能出现临时性的错误,影响交易的正常进行。更重要的是,花呗的安全性设计也并非完全封闭,恶意刷单、欺诈攻击等行为,虽然经过了多重防范,但仍然存在被突破的可能性,这些行为极易导致交易被标记为异常,并触发风险控制措施。
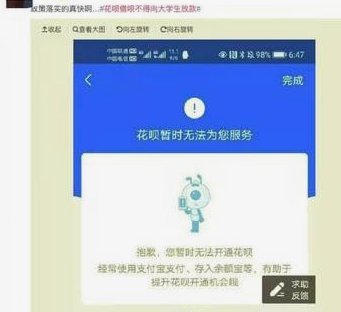
其次,花呗的风险控制机制本身就建立在对交易的实时监控基础上。系统对交易额、交易频率、商户资质等因素进行综合评估,一旦发现不符合预期的行为模式,就会立即介入,阻止交易或冻结账户。这种监控并非绝对的,有时候,正常的消费行为,例如大额一次性支付、或者突然增加的交易频率,也可能被误判为异常。尤其是在跨境支付的场景下,由于汇率波动、支付方式差异等因素,更容易出现交易延迟或失败,进而导致花呗的异常提示。因此,花呗出现异常并非绝对的错误,更需要仔细甄别,了解具体原因。用户应当仔细查看交易详情,核实交易金额、交易时间、交易状态,并与自己的消费记录进行比对,以确定是否为本人操作。
值得注意的是,花呗的异常处理流程也与用户的配合密不可分。在收到异常提示时,首先要保持冷静,不要慌乱操作,更不要轻易相信陌生短信或电话,以免上当受骗。按照花呗的提示,仔细核对交易信息,并及时联系花呗客服,提供详细的交易信息,以便客服进行核实和处理。同时,用户也应注意保护自身的账户安全,定期修改密码,开启安全验证功能,并谨慎对待不明来源的链接和附件,避免账号被盗。花呗的客服团队虽然专业,但其判断也依赖于用户提供的信息,因此,提供准确、及时的信息至关重要。
最后,需要强调的是,花呗的稳定运行,也依赖于商家自身的合规经营。花呗对商户资质进行严格审核,但对于商户的日常经营行为,仍然存在一定的风险。例如,商户虚假宣传、欺诈销售等行为,可能会导致交易被标记为异常,并引发花呗的风险控制措施。因此,用户在进行花呗支付时,也应选择正规、信誉良好的商家,并仔细阅读交易协议,了解自身的权利和义务。花呗的异常处理,往往是一个双方共同努力的过程,需要用户积极配合,也需要花呗不断优化其风险控制机制,以确保支付的安全性、便捷性和可靠性。
相关文章
花呗套现:现象与深层原因
近年来,随着移动支付的普及和消费金融产品的广泛应用,“花呗套现”这一概念逐渐进入公众视野。它不仅是对用户信用记录的一种挑战,同时也反映出当前社会中消费者对于便捷资金周转的需求与金融机构监管之间的矛盾。...
如何识别网店套现商家
在电子商务蓬勃发展的今天,网店套现成为了不法商家企图逃避监管和获取不当利益的一种手段。对于 首先,关注店铺的交易记录和退货率是关键。频繁出现大量高价值订单随后被迅速取消的情况可能表明该店铺存在套现...
网贷平台众生相:技术与监管的双重变奏
网贷平台的用户规模已突破6亿,但实际活跃用户仅占23%,这种结构性失衡揭示了行业深层矛盾。头部平台通过算法优化实现单日千万级借贷规模,而尾部平台则陷入流量陷阱,用户留存率不足15%。这种分化背后,是技...
花呗套现平台靠谱吗?小心陷阱
近年来,随着电子商务和互联网金融的快速发展,各类支付工具和金融服务层出不穷。花呗作为一种常见的信用消费工具,在便利消费者的同时也成为了不法分子眼中的“肥肉”,由此催生出了一些所谓的“花呗套现平台”。对...
全方位数字服务生态
便利通卡本质上不是一种简单的支付介质,它代表的是一套高度集成、旨在消除生活摩擦点的基础设施。从本质上看,它构建的不是一个资金流,而是一个信息流和行为流的聚合体。这种聚合体的力量在于其跨域的连接效能,它...
白条加油额度收费细则
白条加油额度的收费逻辑本质上是信用支付产品的风险定价模型。平台通常采用阶梯式年费结构,基础额度可能免年费,但超出部分按比例收取。例如,某平台规定前10万元额度免年费,10万至50万元按0.5%收取,5...