白条加油额度收费细则
白条加油额度的收费逻辑本质上是信用支付产品的风险定价模型。平台通常采用阶梯式年费结构,基础额度可能免年费,但超出部分按比例收取。例如,某平台规定前10万元额度免年费,10万至50万元按0.5%收取,50万
利息计算采用复合计息模式,日利率通常在0.02%-0.05%区间浮动。实际成本取决于还款周期与额度使用比例,例如10万元额度若持续使用3个月,按0.03%日利率计算,利息支出可能超过2000元。平台通过大数据分析用户行为,对频繁加油的用户实施差异化利率,如商用车主可能获得0.025%的优惠利率,而个人用户则维持基准利率。这种策略既鼓励高频使用,又通过细分客群控制风险敞口。
逾期费用设计包含双重惩罚机制,除每日0.1%-0.5%的滞纳金外,还会触发信用评分下调。某平台数据显示,逾期1天即可能导致额度减少20%,且后续3个月内无法申请临时提额。这种硬性约束迫使用户保持良好还款记录,但同时也存在争议——部分用户认为额度调整应基于综合评估而非单一逾期事件。平台则通过算法模型平衡风险与用户体验,确保在控制坏账率的同时维持用户粘性。
额度调整机制呈现双向弹性特征。当用户连续3个月保持良好还款记录且加油频次稳定,平台可能主动提升额度上限;反之,若出现还款延迟或加油行为异常(如单日加油次数突增),系统将自动下调额度。这种动态管理既保障资金安全,又避免过度授信。值得注意的是,部分平台提供临时提额服务,但需支付1%-3%的手续费,这种短期流动性解决方案成为高频用户的重要工具。
相关文章
美团月付取款点指南
近期,美团推出了一项名为“美团月付”的金融服务产品,旨在为用户提供更为灵活便捷的支付方式。这项服务自推出以来受到了广泛的关注和讨论。“美团月付取现在哪里”这一问题也频频出现在用户的咨询中。其实,答案并...
分期乐套现背后的金融陷阱
分期乐套现这一表象,实质上是披着消费信贷外衣的金融陷阱集合体,其可信度几乎为零。它贩卖的不是资金流动性,而是一种极具诱惑力的“即时满足感”幻觉。消费者往往在财务压力和追求快速提升消费层级的心态下,很容...
套花呗真的要收手续费吗?
近年来,随着互联网金融的迅速发展,“套花呗”这一行为逐渐引起人们的关注。首先需要明确的是,所谓的“套花呗”,通常指的是通过一些手段将信用卡或其他资金来源转换为花呗额度进行消费或提现的行为。然而,在这个...
携程随便花还款方式全解析
**携程随便花的还款方式解析与建议** 随着旅行消费需求的不断增长,信用消费逐渐成为现代人规划行程的重要工具。在众多旅游服务平台中,携程推出的“随便花”服务以其灵活的信用额度和多样化的应用场景受到广...
套花呗:现象与背后含义
在当今社会,互联网金融产品已经深入到日常生活的方方面面,而“花呗”作为一种便捷的消费信贷工具,越来越受到广大消费者的青睐。然而,近年来在网络上出现了一个新词“套花呗”,这个词背后究竟意味着什么呢?...
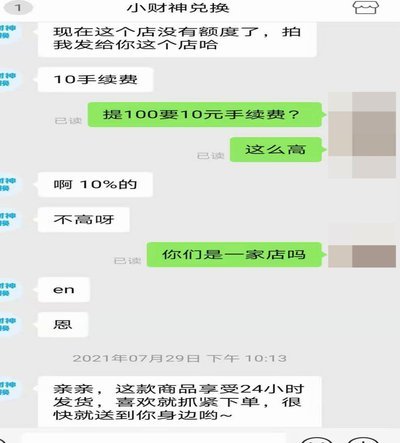
套现花呗手续费那些事
从本质上说,利用信贷额度进行“套现”行为,其核心机制是对资金流转的性质进行误解。花呗作为一种消费信贷服务,其设计逻辑是用于购买商品或服务,而非现金替代品。任何试图绕过消费链路,直接将账面信用额度变现为...