羊小咩额度审核,多久能过?
羊小咩额度审核时长,绝非简单地数字就能概括,而是受到多重复杂因素的综合影响。最初的印象可能只是“很快或慢”,但细致分析后会发现,审核过程远比我们想象的复杂,它涉及到羊小咩在金融系统中的信用评估、风控模型和实际运营情况。首先,羊小咩的信用评估基于其独特的经营数据——例如,店铺的地理位置、经营时间、经营品类、以及在羊小咩App内消费习惯等。这些数据会被羊小咩的AI风控系统进行深度挖掘和分析,评估其还款能力和经营风险。与传统金融机构相比,羊小咩的风险评估模式更加依赖实时的消费行为数据,因此,对于刚加入平台的羊小咩,信用评估的初始阶段,需要系统收集和学习其消费习惯,这必然导致审核流程相对较长。一个新开业的店铺,其消费数据稀少,风控系统需要更长时间进行数据分析和评估,以确定其信用等级,因此,初期审核时长通常会偏长。
其次,羊小咩额度的额度设置并非完全依赖于信用评估,更受到羊小咩App运营策略的影响。羊小咩在推广过程中,为了吸引新用户,常常会设置一些促销活动,例如“满减”、“新人红包”等。这些活动会直接影响羊小咩的消费行为和交易额,从而影响风控系统的评估结果。如果一个羊小咩积极参与平台的促销活动,其消费额度可能会被设定得更高,审核时间也会相应延长,因为系统需要更多时间来验证其消费行为是否真实,是否可持续。反之,如果一个羊小咩消费行为比较规律,但未参与过太多促销活动,其额度可能会相对较低,审核时间也会缩短。因此,额度审核的实际时间,并非仅取决于个体信用评估,而是与整个平台的运营策略紧密相连。
此外,羊小咩额度的审核也受到地域因素的限制。羊小咩的运营网络覆盖的地区不同,其风控模型和风险偏好也不同。例如,在经济发达的地区,风控系统对风险的容忍度相对较低,审核时间会相应增加,以确保平台的资金安全。而在一些经济相对落后的地区,由于风控标准的相对宽松,审核时间可能会缩短。同时,羊小咩还会根据用户的地理位置进行风险分级,从而影响审核的严格程度。例如,如果一个羊小咩的店铺位于一个有较高风险的区域,其额度审核时间会明显延长,以确保平台的资金安全。因此,不同的地域环境,会直接影响羊小咩额度审核的整体时长。
最后,需要强调的是,羊小咩额度审核的最终时长会随着羊小咩在平台上的活跃程度而变化。随着羊小咩的消费行为逐渐稳定,风控系统能够更准确地评估其还款能力和经营风险,审核时间也会相应缩短。反之,如果一个羊小咩的消费行为不稳定,或者频繁申请额度,风控系统会更加严格地进行风险评估,审核时间也会因此延长。因此,羊小咩额度审核的真实时长,是一个动态变化的过程,它取决于羊小咩自身在平台的运营情况和羊小咩App的风控系统对它的评估结果。 最终,一个羊小咩获得额度的速度,与其在羊小咩App中的活跃度直接相关。
相关文章
携程信用购背后的消费行为逻辑
携程“拿去花”信用购,远不止是一个简单的消费分期模式,它代表着携程在金融领域的深耕与战略布局,更是一种对用户需求的精细化理解和响应。理解它的核心在于意识到,它并非仅仅是为了解决用户“一时想买”的冲动,...
羊小咩卡包如何提现?详解积分兑换与任务奖励
羊小咩便携卡包,凭借其独特的设计和便捷的功能,迅速在用户群体中流行。然而,伴随其热度而来的是关于提现方式的疑问。许多用户在享受了卡包带来的便利之后, 羊小咩卡包的提现方式,通常与平台的积分体系紧密相...
便荔卡包公司在哪里?深度探究企业真实版图与运营核心
探讨“便荔卡包公司在哪里”这个问题,不能将其简单归结为一次地理坐标定位,而必须升级为一次跨维度、多层次的企业存在性分析。现代企业的物理位置已不再是其核心价值的唯一载体。一个公司,尤其是在专业化、小众化...
别“拿去花”:防微杜渐的套利陷阱
拿去花怎么自己套?这个问题看似简单,实则暗藏玄机。表面上,它指的是如何利用某种资源或服务来为自己谋取利益,但深层来看,它揭示了一种自我套牢的陷阱。许多人误以为通过“拿去花”可以轻松获利,殊不知这往往是...
便荔卡包正品率高不高?
便荔卡包平台的正品保障体系建立在供应链可追溯性与品牌合作机制之上。平台通过与品牌方直接对接,绕过传统分销环节,将商品从工厂直达消费者,这种模式有效压缩了中间环节的仿制风险。其核心优势在于每件商品都附带...
套现花呗手续费那些事
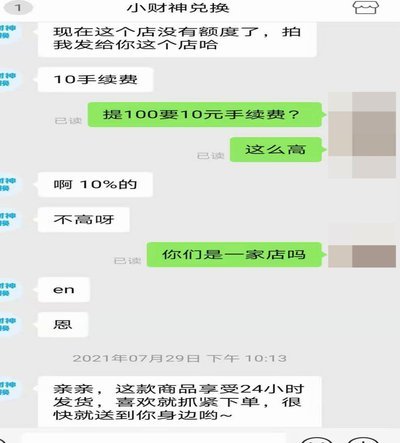
从本质上说,利用信贷额度进行“套现”行为,其核心机制是对资金流转的性质进行误解。花呗作为一种消费信贷服务,其设计逻辑是用于购买商品或服务,而非现金替代品。任何试图绕过消费链路,直接将账面信用额度变现为...