携程信用购背后的消费行为逻辑
携程“拿去花”信用购,远不止是一个简单的消费分期模式,它代表着携程在金融领域的深耕与战略布局,更是一种对用户需求的精细化理解和响应。理解它的核心在于意识到,它并非仅仅是为了解决用户“一时想买”的冲动,而是构建了一个围绕用户出行习惯的金融生态系统。携程将“拿去花”与其核心业务——汽车销售和租赁——深度融合,通过用户在携程App上的消费行为,尤其是出行消费,来评估用户的信用状况,并提供定制化的金融产品。这种模式的优势在于,它利用了携程积累的庞大数据,在用户真实的出行行为上进行判断,相比传统银行的信用评估,更为精准,也更符合用户的消费习惯。更重要的是,“拿去花”的出现,对解决汽车消费的巨大资金压力提出了创新性的解决方案,降低了用户的购车门槛,加速了汽车消费的增长。
“拿去花”的核心机制是基于“消费信”的构建。用户通过在携程App上进行汽车租赁、充电桩、出行服务等消费,积累“消费信”分。这个“消费信”分并不是简单的数值,而是携程对用户信用状况的综合评估,包含了消费频率、消费金额、消费类型、还款记录等多个维度。更重要的是,携程利用人工智能技术,对这些数据进行实时分析,不断优化评估模型,提高评估的准确性。这种“消费信”分体系的构建,打破了传统银行的信用评估体系,也为携程提供了极大的灵活性,能够根据用户的具体情况,提供更加个性化的金融服务。用户在积累足够“消费信”分后,就可以申请“拿去花”的消费分期,用于购车、换车等消费,这本身就是一种信任的建立,也是携程对用户价值的认可。
“拿去花”与传统信用卡消费的区别也值得深入剖析。虽然两者都属于消费分期模式,但“拿去花”更偏向于“行为信”的构建,而非单纯的卡片额度。信用卡通常依赖于用户的还款记录和信用报告,而“拿去花”则更依赖于用户的实际消费行为。这意味着,即使用户没有良好的银行信用卡还款记录,如果他经常通过携程App进行高频率的出行消费,仍然有机会获得“拿去花”的信用额度。这种模式的优势在于,它更关注用户的消费习惯,更公平地评估用户的信用状况。同时,“拿去花”也与携程的生态系统紧密结合,用户在使用携程App时,可以享受更优惠的消费分期利率,这进一步提升了用户的消费体验。
当然,“拿去花”也存在一些需要用户关注的地方。首先,用户需要充分了解“消费信”分的积累规则,并养成良好的消费习惯。例如,尽量选择高频率、高金额的消费,并按时完成还款,以提高“消费信”分。其次,用户需要注意“拿去花”的利率,并合理规划自己的消费计划,避免过度消费导致财务压力。最后,用户需要了解“拿去花”的还款方式,并按时足额还款,以避免产生逾期费用和影响个人信用。携程“拿去花”的成功,不仅仅在于其创新的消费分期模式,更在于其对用户需求的精准把握和对金融生态的深度布局,它正在构建一个更加便捷、智能、高效的出行金融服务体系。
相关文章
美团月付回收平台:钱的流动与平衡
美团月付回收平台,作为新兴的金融产品,为商家和消费者提供了便捷的支付解决方案。平台通过引入月付模式,旨在减轻用户的现金流压力,提升消费体验。商家则通过平台,可以更灵活地管理资金,扩大业务规模。然而,这...
鹿优鲜全渠道购买攻略:平台货该怎么看?
电商平台已成为鹿优鲜平台货的主要销售渠道,其核心逻辑在于通过流量聚合实现规模效应。头部平台如京东、天猫等凭借完善的仓储物流体系,能够确保产品从源头到消费者端的高效流转。值得注意的是,平台货的定价策略往...
美团月付取现背后的商家平台揭秘
美团月付取现的商家平台,并非仅仅是一个支付接口,它代表着美团在餐饮、生活服务领域构建的“流量+金融”生态战略核心。 简单粗暴地理解为“商家能月付,美团能快速回收”的模式,过于片面。 实际上,这个平台的...
分期乐提现到账时间指南
关于分期乐提现的时间,首先需要明确的是,这取决于几个关键因素。首先是提现操作的提交时间,通常情况下,平台会在工作日进行处理;其次是银行的工作时间和规则,不同银行对于个人账户的操作会有不同的规定和限制;...
美团月付回收平台的隐藏陷阱
美团月付回收平台的运作逻辑中,最隐蔽的陷阱往往藏在“服务承诺”与“实际执行”的落差里。部分平台以“免手续费”“快速到账”为诱饵,实则通过模糊的合同条款将风险转嫁给用户。例如,回收流程中常出现“预估金额...
分期乐套现背后的金融陷阱
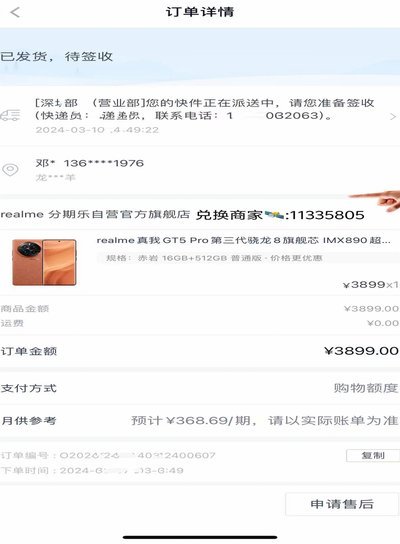
分期乐套现这一表象,实质上是披着消费信贷外衣的金融陷阱集合体,其可信度几乎为零。它贩卖的不是资金流动性,而是一种极具诱惑力的“即时满足感”幻觉。消费者往往在财务压力和追求快速提升消费层级的心态下,很容...