携程拿去花额度提现方法
携程平台所提供的各种“去花额度”或优惠券本质上是系统预设的交易锚点,其核心机制是深度捆绑在特定的消费场景中。从财务和科技逻辑看,这笔资金流从未真正以现金形式沉淀,它只是一个具有特定用途限制的账本记账权。因此,任何声称提供直接“提现”或无障碍转回原始资金的路径,在制度设计层面都是存在巨大缺陷的。理解这个额度的本质,关键在于将其视作购买力的折扣代码,而非可提取的存款。想要绕开平台交易逻辑的束缚,唯一的出路是找到平台允许额度生效的,但非传统交易场景的边缘功能,这才是专业分析的切入点。
深入探讨额度价值的最大化,我们必须超越机票酒店的常规预订范畴。许多用户忽略了携程生态系统内的高附加值关联服务。例如,某些旅行保险、当地游玩体验的增值包,或是会员积分兑换的附属品,往往能够接受非标准形式的支付。这些“非核心”场景的额度消耗,往往能有效地规避额度过期或效用过期的风险。专业操作者不会将额度用于最明显的、限制最严格的套餐,而是将其巧妙地分配给那些规则较为灵活、能够组合使用多种支付方式的辅助服务。这要求用户具备极强的系统功能了解度,并随时关注平台发布的临时性促销规则。
在实际操作层面,所谓的“提现”思路,更应被理解为“价值回流”的循环路径。真正的价值回收不是将虚拟额度转换为人民币,而是将其锚定到能够产生实物或抵扣价值的稳定商品上。一种策略是利用携程的跨境购票和当地生活服务模块。在海外目的地,通过额度购买本地预付卡或某些必须在当地消费的门票,成功将电子优惠券的效用,具化为实体商品或可用于当地支付的信用凭证。这种方式的复杂性极高,它要求用户必须实时掌握目的地国别的支付习惯和携程平台的同步更新,本质上是一场系统跨界资源匹配的游戏。
从风控和合规的角度审视,任何试图通过自动化或第三方工具进行“额度变现”的尝试,都极有可能触发平台的风控预警机制。平台额度是与用户账号的信用等级、交易行为模式深度绑定的,任何试图打破这种关联性的行为,都可能导致额度被临时锁定,甚至引发账号层面的限制。因此,唯一安全可靠的路径始终是遵守平台设计的消费闭环。专家级用户的方法论,始终是“预先规划——寻找场景切入——完成消费”的三段式流程,将额度视为提高旅行性价比的工具,而非可以随意调取的货币工具。
相关文章
京东金融旗下拍拍贷款:便捷借款新选择
拍拍贷款是隶属于京东金融旗下的消费金融服务平台,专注于为用户解决短期资金需求。该平台依托京东集团的庞大用户基础和技术实力,提供了一系列便捷灵活的借款产品和服务。拍拍贷款的优势在于其高效的审批流程和较低...
美团月付取现金合规吗?
美团月付作为美团生态内的信用支付工具,其核心功能是为用户提供先享后付的消费便利。然而部分用户通过第三方平台或线下渠道将月付额度转化为现金的行为,实质上已超出平台设计的业务边界。这种操作本质上属于变相现...
聪明套现:财富增长与资金流动性兼顾
个人财务规划中的“聪明”套现策略往往不是单纯追求快速的现金流入,而是更注重长期的财富增长和资金流动性。一种有效的办法是利用投资组合多样化来实现资产增值,比如将一部分闲置资金投入到股票、债券或者REIT...
便荔卡包首单解锁取现额度:金融科技的信用评估创新
“便荔卡包首单解锁取现额度”这一现象,并非单纯的营销噱头,它背后折射着金融科技行业对用户粘性的深度挖掘和对风险控制的精细化探索。传统银行对新用户的准入门槛相对较高,通常需要繁琐的身份验证、信用评估以及...
如何开通微信分付功能
微信分付的获取路径与信用评估机制紧密相关,其本质是腾讯基于用户支付行为、社交数据和消费记录构建的信用体系产物。开通流程并非简单的点击按钮,而是需要通过微信支付的长期使用积累信用分,系统会根据用户是否按...
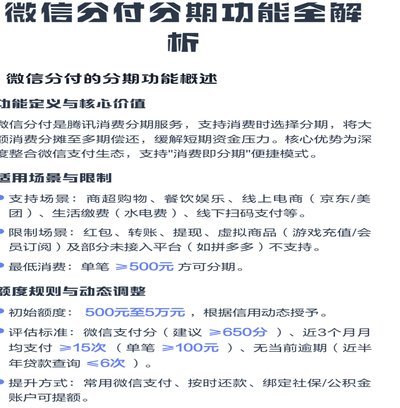
微信分期资金如何合规转银行卡?
微信分期作为微信支付生态中的信用消费工具,其资金流向设计与传统信用卡存在本质差异。用户通过微信分期完成的交易资金,本质上是微信支付平台与合作金融机构共同提供的信用额度,该额度仅限于指定商户的消费场景使...