微信分付额度能提现吗?详解其提现逻辑与使用规则
微信分付额度的提现逻辑本质上是信用额度的流动性转换,其核心矛盾在于平台对资金流的风控设计。分付作为微信支付生态中的信用产品,其额度本质是预授信额度而非现金资产,提现操作需穿透平台对资金流向的管控。用户若试图将额度转化为实际资金,需理解分付与零钱账户的底层关联——分付额度可直接用于支付,但无法直接提现至银行卡,这与支付宝花呗的提现规则存在本质差异。
平台对额度提现的限制源于风险控制与资金沉淀需求。分付额度的使用场景被严格限定在微信生态内,包括线上消费、转账及部分线下支付场景,这种闭环设计既保障了资金安全,也限制了额度的流动性。用户若需提取资金,需通过绑定的银行卡进行提现操作,但此过程需遵循微信支付的提现规则,包括单笔限额、日累计上限及手续费标准,这些规则与分付额度的使用并无直接关联。
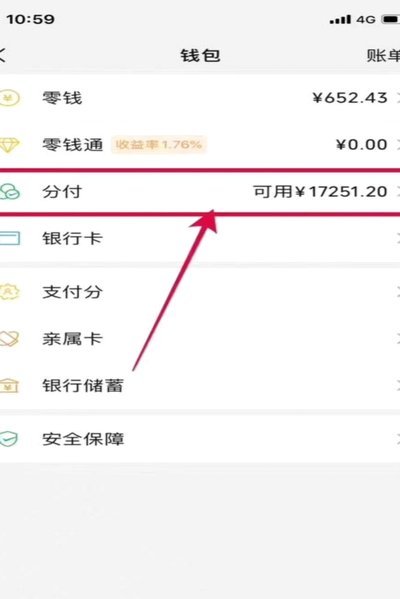
替代性解决方案需在合规框架内寻找。用户可通过分付额度支付后,将消费记录转化为可提现的零钱余额,但此路径存在时间延迟与资金沉淀成本。例如,使用分付额度完成消费后,资金会先沉淀在微信零钱账户,再通过零钱提现功能转出至银行卡,这一过程需等待资金清算周期,且提现手续费将直接从零钱余额中扣除。这种间接提现方式本质上是通过消费行为实现资金转移,而非直接提取额度。
额度管理的精细化操作可提升资金使用效率。用户可通过分付的额度使用记录分析消费习惯,结合零钱提现规则优化资金调度。例如,在提现手续费较高的时段减少非必要消费,或通过分付额度覆盖高频支出,保留零钱余额用于提现操作。这种策略性管理能有效平衡信用额度与现金资产的流动性需求,但需警惕过度依赖分付额度可能导致的负债风险。
平台规则的动态调整使提现路径存在不确定性。微信支付持续优化分付产品的风控模型,可能随时调整额度提现的限制条件。用户需关注官方公告,及时了解规则变更对资金流动的影响。在合规前提下,通过消费行为间接实现资金提取仍是当前可行的路径,但需充分评估资金沉淀成本与提现手续费的综合影响,避免陷入流动性陷阱。
相关文章
网贷隐坑与催收之痛
网贷平台通过算法构建的精准投放系统,将用户置于信息不对称的漩涡中。当个体在紧急需求与短期利益的驱动下,往往忽视合同中模糊的利率计算方式。例如,某平台宣称"日息0.05%"的借款产品,实际年化利率可能突...
羊小咩额度提现攻略:安全、便捷与风险控制指南
羊小咩额度提现服务自推出以来,以其简便快捷的流程吸引了众多用户的青睐。对于大多数用户来说,理解并充分利用这一机制不仅是提高资金使用效率的关键步骤,也是对平台规则深入了解的过程。提现过程看似简单,但实际...
美团月付套现电话现象解析
“美团月付套现电话”这一现象,远不止是简单的“赚钱方式”,它反映了当前平台经济下,对效率、流动性需求的深层变迁。这种模式的核心在于利用美团月付的“赊账”功能,通过特定渠道将商品或服务以折扣价销售,再通...
安逸花借款逾期怎么办?完整攻略与应对指南
## 安逸花借款逾期未还,后续影响与应对策略 安逸花作为一种便捷的消费信贷产品,在满足用户短期资金需求方面发挥着重要作用。然而,不可避免地,部分用户会因为各种突发情况,导致借款逾期。当“安逸花借款...
微信分付资金如何提现使用
任何关于“微信分付的钱怎么借出来用”的探讨,其核心逻辑都绕不开资金性质与可用状态的界定。首先必须彻底厘清:通过微信系统完成的“分付”行为,本质上是在微信支付的底层账户体系内完成的一次**资金流转记录*...
羊小咩享花卡额度套现风险全解析
羊小咩享花卡,作为一种先消费后还款的信用支付工具,其额度本质上是一种短期、可循环的信用。试图“套现”这种额度,实际上是规避金融监管,并可能触犯相关法律。直接的套现行为,例如通过虚假交易、伪造凭证等方式...