网贷隐坑与催收之痛
网贷平台通过算法构建的精准投放系统,将用户置于信息不对称的漩涡中。当个体在紧急需求与短期利益的驱动下,往往忽视合同中模糊的利率计算方式。例如,某平台宣称"日息0.05%"的借款产品,实际年化利率可能突破36%的法定红线,而隐藏的逾期罚息、服务费等附加条款,常以"智能计算"的名义被包装成合理费用。这种技术性模糊化操作,使用户在签署合同时难以察觉实际负债规模,最终陷入债务滚雪球的困境。
当债务危机爆发时,平台往往通过技术手段强化催收压力。部分机构运用大数据分析用户社交网络,将催收信息精准推送至朋友圈,造成社会性羞辱。更有甚者,利用AI语音合成技术伪造熟人声音进行电话催收,制造心理压迫感。这种数字化催收手段突破传统暴力催收的道德边界,使债务人陷入持续的精神焦虑,甚至诱发心理疾病。数据显示,2022年因网贷催收引发的心理健康问题咨询量同比上升47%。
信用体系的结构性缺陷为网贷风险埋下伏笔。当前征信系统对非银行机构的信贷数据覆盖不足,导致部分平台通过"信用修复"服务牟利。某些机构以"征信不良修复"为名收取高额费用,实则通过伪造还款记录或提供虚假担保,使用户在不知情中陷入二次债务。这种灰色产业链的存在,不仅扭曲了信用评估机制,更让部分用户陷入"修复-负债-再修复"的恶性循环。
网贷产品设计中的行为诱导机制值得警惕。平台通过设置"还款提醒"功能,将用户置于持续焦虑状态,诱导其选择"借新还旧"的解决方案。部分产品采用"自动续贷"模式,在用户未主动操作的情况下完成贷款发放,使债务规模在不知不觉中膨胀。这种设计利用了人类对即时满足的心理依赖,将短期借贷异化为长期债务负担,最终形成难以摆脱的金融枷锁。
当债务危机演变为社会问题时,监管框架的滞后性开始显现。部分平台利用"助贷"业务的灰色地带,将风险转嫁给金融机构。某些机构通过虚构借款人资质、伪造收入证明等手段,使贷款发放突破风控阈值。这种系统性风险在2020年某平台崩盘事件中暴露无遗,导致超过20万人陷入债务纠纷。监管机构在应对新型金融风险时,需要同步升级技术监测手段与法律规制体系,防止类似事件再次发生。
相关文章
美团月付资金流转机制解析
美团月付回收平台运作的核心在于其资金流转机制。不同于传统借贷平台,美团月付通过与用户信用评估相结合的模式,将还款资金快速回笼并重新投入市场。这种资金的循环使用效率是平台能够迅速出钱的关键。美团月付通过...
花呗出现不明账单怎么办?
花呗上出现不明账单,对于习惯使用该支付工具的用户来说,无疑会带来不便甚至焦虑。这并非个案,而是反映了支付宝生态系统复杂性带来的潜在问题。首先,理解“不明账单”的根本原因需要区分多种可能性。并非所有不熟...
潮流新选择:玩转得物购物社区
得物,这个在潮流圈乃至年轻消费群体中拥有极高辨识度的购物平台,其核心价值并非仅仅是“秒发”。深入剖析,得物的核心竞争力在于构建了一个高度信任、信息密度极高的二手交易生态系统。这建立在用户贡献、算法推荐...
得物提现攻略:安全快捷到账指南
得物App作为一种新兴的电商平台,其用户群体日益扩大。随着用户的活跃度增加,如何高效地管理个人账户中的资金成为不少用户关心的问题之一。本文将深入探讨如何通过得物平台实现提现到银行卡的操作流程及其注意事...
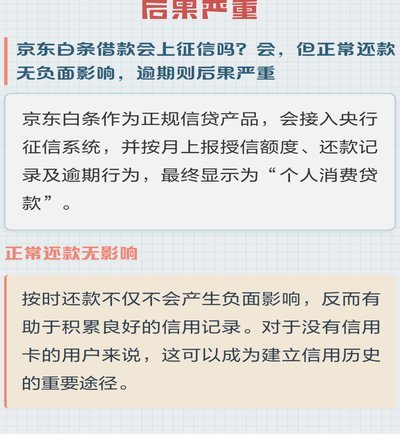
白条取现影响征信吗?
近年来,随着金融科技的快速发展,越来越多的人选择使用诸如“白条”这样的信用消费产品进行支付。然而,在享受方便快捷的同时,许多人对这些金融服务的具体运作机制产生疑问,其中最常见的就是关于“白条取现是否会...
花呗套现:可行还是陷阱?
信用消费工具的本质,决定了其内部流转的资金属性,并非直接的现金支付渠道。从专业角度审视“急用钱花呗套出现金”这一需求,核心矛盾在于试图跨越消费支付工具(Payment Utility)与即时现金流动性...