警惕!花呗提现骗局:免费兑换背后的高风险
网络上常流传着关于“花呗兑换”与资金变现的说法,但这背后往往隐藏着对金融产品的认知误区。所谓的免息或免费提现逻辑,实质上是利用信息差进行的诱导操作,并未真正存在于官方渠道体系中。用户若轻信此类宣传承诺...
花呗如何提现?揭秘背后的风险与真相
很多人在面临资金周转压力时,会本能地盯着账户里的花呗额度,试图寻找一种将其“变现”的路径。然而,从金融产品设计的底层逻辑来看,花呗本质上是一种消费信贷工具,其功能边界被严格限定在“支付场景”内,而非单...
桃享花好下款效率解析
桃享花好作为近年来新兴的消费金融平台,其下款效率与风控机制的平衡成为用户关注的核心。平台通过引入AI算法优化信贷评估模型,将传统人工审核环节压缩至30秒内完成初步筛选,但这一技术路径也面临数据样本量不...
桃享卡额度如何动态调整与提升
桃享卡额度,这个在年轻消费群体中频频出现的词汇,并非单纯的“卡里有多少钱”,而是巧妙地构建了一个消费能力升级的阶梯式体系。它的核心在于,桃享卡并没有固定额度,而是根据用户的信用评分、消费习惯以及实时交...
携程“拿去花”买票攻略全解析
携程拿去花并非独立的支付通道,而是深度嵌入预订流程的信用授信工具。用户在选择航班后进入收银台,系统会自动核验额度与分期选项。真正的操作难点在于触发条件:通常需要提前在钱包模块完成授权绑定,并在结算页明...
得物分期额度背后的消费密码
得物分期的额度问题,实际上反映了当代消费文化中一个深层次的现象:分期付款如何与年轻人的消费心理和行为模式相互作用。得物作为一个以潮流和时尚为核心的电商平台,其分期功能不仅仅是支付方式的选择,更是一种消...
网贷盈利秘籍解析
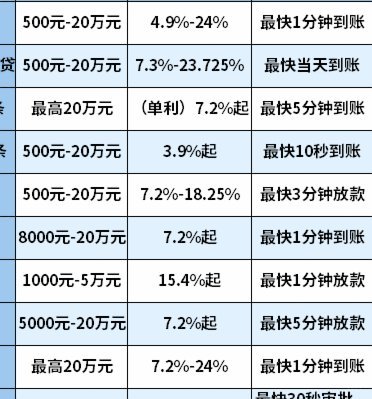
网贷平台的资金流转本质是时间差与风险溢价的双重变现。机构向储户或银行借入低成本的资金,随即匹配至需要高息融资的个人借款者身上。这种利差虽然表面看是简单的数字相减,实则包含了严格的期限错配管理。许多平台...
花呗欠款最晚何时需还?逾期风险与应对全解析
花呗的还款周期本质上由账单日与还款日的间隔决定。支付宝系统每日生成账单,用户需在账单日后的20天内完成还款。实际还款日因账单生成时间浮动,通常集中在每月5-25日之间。若用户未在还款日前全额还款,系统...
遇到得物交易异常勿慌,常用解决方法与官方联系指南
面对得物交易出现的异常情况,许多用户可能会感到困扰。首先,理解“得物”交易异常的具体表现形式是非常重要的。通常包括但不限于订单无法完成支付、商品信息与实际不符、收货地址错误等。这些异常情况可能由多种因...
羊小咩动态额度背后的信用故事
数字信贷的额度并非静态的数字游戏,而是算法对用户财务画像的动态投射。当“羊小咩有额度”出现在界面时,背后是千万条交易流水、社交触点与履约记录在毫秒间完成的风险定价。传统金融依赖抵押与固定报表,而新型互...