花呗如何提现?揭秘背后的风险与真相
很多人在面临资金周转压力时,会本能地盯着账户里的花呗额度,试图寻找一种将其“变现”的路径。然而,从金融产品设计的底层逻辑来看,花呗本质上是一种消费信贷工具,其功能边界被严格限定在“支付场景”内,而非单纯的现金流出渠道。用户之所以产生“提现”的需求,实质上是消费信用与流动资金需求之间出现了错位。这种错位催生了大量非官方的、游走在规则边缘的操作尝试,但必须清醒地认识到,花呗本身并不具备像借呗那样直接转账至银行卡的法定功能。
目前市面上流传的所谓“提现路径”,大多依托于第三方商户的结算体系或虚构的交易场景。其核心逻辑是通过在某些具有收款能力的商户端进行“消费支付”,利用资金回流的方式实现信用额度的变现。这种操作隐蔽地完成了从“虚拟额度”到“银行存款”的转化,但其背后的成本极其高昂且极不稳定。除了看似微小的手续费,更深层的代价在于由于交易链路过长、资金性质模糊,导致用户往往面临着严重的资金结算滞后风险,甚至可能遭遇中介机构的恶意截留。
更深层的危机隐藏在蚂蚁集团高度精密的风控算法之中。支付宝的风险识别引擎能够实时监测账户内的支付模式变迁,一旦发现异常的、非自然消费逻辑——例如短时间内密集向陌生商户进行大额支付,或者支付内容与实际商品严重不符——系统会自动判定该行为属于“套现”违规操作。这种违规行为不仅会导致资金被锁定,更严重的后果是触发账户级别的风控惩罚,导致花呗功能永久封禁甚至整个支付宝账号的信用降级,这种信用的长期损失往往远超短期资金周转带来的收益。
从财务管理的专业视角审视,任何试图通过“技术手段”强行扭曲产品功能的尝试,本质上都是一种高成本、高风险的债务重组行为。当用户在计算提现成本时,除了要考量手续费率,更应该将潜在的账户冻结损失、资金丢失概率以及信用记录受损作为核心变量纳入决策模型。与其沉溺于寻找并不存在的“官方提现通道”,不如审慎评估自身的现金流状况,通过合规的信贷渠道或调整消费结构来应对短期压力,这才是维护个人金融安全与长期信用价值的最优解。
相关文章
微信分付快速到账攻略
“微信分付套出来几个点秒到账”这个概念,本质上是对现金流需求的快速响应,而非单纯的“套路”。要理解其可行性,首先需要打破“秒到账”的固有印象。真正的快速收益,远非一键操作就能实现。这涉及到多个因素的协...
得物APP提现攻略详解
得物APP自上线以来,凭借其独特的“鉴别+交易”模式迅速吸引了众多潮流爱好者和收藏家。作为一个集购物、社区分享于一体的平台,得物APP不仅提供了一个购买限量版球鞋和其他高端商品的渠道,还允许用户通过售...
揭秘微信分付套利手法
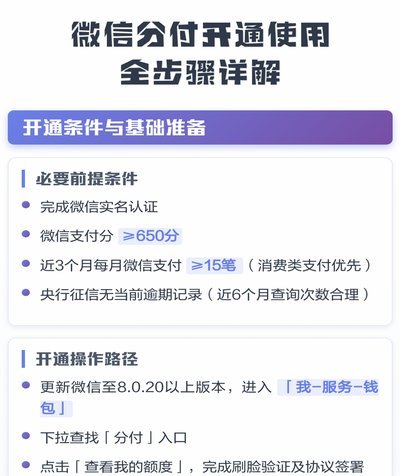
互联网时代的支付方式革新重塑了人们的消费与金融习惯,微信支付作为国内领先的移动支付平台,在便利性与普及度上达到了新的高度。然而,随着技术的进步和用户需求的多样化,一些灰色甚至非法的操作手法也随之出现,...
别“拿去花”:防微杜渐的套利陷阱
拿去花怎么自己套?这个问题看似简单,实则暗藏玄机。表面上,它指的是如何利用某种资源或服务来为自己谋取利益,但深层来看,它揭示了一种自我套牢的陷阱。许多人误以为通过“拿去花”可以轻松获利,殊不知这往往是...
花呗套现平台靠谱吗?小心陷阱
近年来,随着电子商务和互联网金融的快速发展,各类支付工具和金融服务层出不穷。花呗作为一种常见的信用消费工具,在便利消费者的同时也成为了不法分子眼中的“肥肉”,由此催生出了一些所谓的“花呗套现平台”。对...
如何开通微信分付功能
微信分付的获取路径与信用评估机制紧密相关,其本质是腾讯基于用户支付行为、社交数据和消费记录构建的信用体系产物。开通流程并非简单的点击按钮,而是需要通过微信支付的长期使用积累信用分,系统会根据用户是否按...