白条额度提现还能拿现金吗

白条取出额度商家是否仍然可以获取现金,这个问题并非简单的“是”或“否”,而是一个复杂的财务生态与信用风险的交织。以往存在一些模式,即商家允许消费者提前将白条的剩余额度兑现,通常以一定比例的服务费作为代...
鹿优鲜平台体验如何?入驻难度分析
鹿优鲜作为一个以生鲜电商为主营业务的平台,其成功与否不仅依赖于市场环境和竞争态势,更在于自身的运营策略和服务质量。首先,从用户的角度来看,鹿优鲜通过优化供应链管理和冷链物流技术,确保了商品的新鲜度和品...
白条付费额度怎么套 现到微信
“白条付费额度怎么套现到微信”这个问题,表面上看似简单,实则触及了支付体系与资金流转的复杂逻辑。传统的理解往往停留在“借记卡充值”,却忽略了这一“白条”本质上是金融机构提供的短期信用工具,其核心价值在...
如何正确在鹿优选通过微信还款?
**鹿优选的微信还款流程,绝非简单的资金划转,它本质上是一个复杂的生态系统内的交易确认与信用交割过程。要真正掌握这一机制,必须跳脱出“点点”的操作层面,从金融协议和账户层面的逻辑去解析。用户首先需要明...
掌握花呗额度提升之道:从消费习惯到信用评分全攻略
花呗的额度管理机制已从单一的消费额度转向动态信用评估体系。当前系统通过用户消费频次、还款稳定性、账户活跃度等多维度数据建立信用模型,使额度呈现阶梯式增长特征。高频次的按时还款行为会触发系统算法的正向反...
信用卡现金取款攻略:如何低成本周转资金?
“白条套取现金”这个概念,实际上指的是利用信用卡的现金提前取款功能,实现快速周转资金。并非单纯的消费行为,而是需要仔细审视和规划的金融策略。传统思维认为信用卡消费应尽量避免,但当资金周转压力巨大,且对...
分期乐“套现”背后:陷阱与风险
“秒提”与“零门槛”是流量时代最精准的心理钩子。分期乐等消费金融产品的底层逻辑依赖严密的信用风控模型,而非广告语中的轻飘飘承诺。所谓套现通道,往往利用信息差制造即时满足的错觉,通过降低初期审核标准吸引...
警惕!29个网贷平台名单背后的动态风险
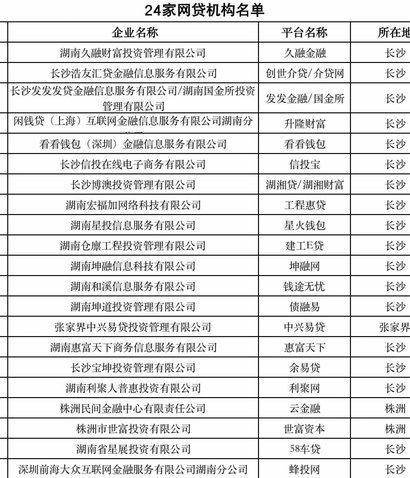
面对网络上流传的“29个网贷平台名单”,盲目寻找并试图通过名称进行筛选,本身就是一种认知层面的误区。这类名单往往呈现出一种“静态的假象”,掩盖了金融产品底层逻辑的剧烈变动。名单中的平台,其经营性质、授...
分期乐借款频繁关闭?可能原因揭秘
近期,关于“分期乐借款总是关闭”的问题引起了广泛关注。这一现象可能由多种因素造成,需要从用户账户管理、还款记录和系统维护等方面进行详细分析。 首先,用户的账户状态异常是导致分期乐借款被频繁关闭的重要原...
任性付提现到银行卡的全流程指南与注意事项
任性付提现至银行卡的操作逻辑本质上是消费金融平台对资金流动的闭环管理。用户在申请提现时,系统会基于绑定银行卡的实名认证信息进行多重验证,这一过程不仅涉及银行预留手机号的动态验证码校验,还需通过人脸识别...