花呗出现不明账单怎么办?
花呗上出现不明账单,对于习惯使用该支付工具的用户来说,无疑会带来不便甚至焦虑。这并非个案,而是反映了支付宝生态系统复杂性带来的潜在问题。首先,理解“不明账单”的根本原因需要区分多种可能性。并非所有不熟悉的账单都代表着欺诈或错误;很多时候,它们是由于关联的商户支付行为、第三方合作项目、或者平台自身系统更新导致的。例如,用户可能在未主动操作的情况下,参与了某家商户的优惠活动,最终产生未知的支付记录。支付宝的商业模式依赖于庞大的商家生态,这使得其支付流程的复杂程度居高不下。同时,支付宝为了提升用户体验,不断推出新的功能和服务,这些功能的上线和调整也可能间接导致账单产生,尤其是在新用户初期,由于对平台功能理解不足,容易产生不必要的支付。因此,用户发现不明账单的第一步,绝不是慌乱,而是仔细核查账单的具体信息,例如商户名称、交易金额、交易时间等,判断其与自身消费习惯是否吻合。
其次,值得注意的是,花呗的支付流程涉及到多方参与,包括支付宝自身、商户、以及在某些情况下,第三方支付机构或营销活动平台。任何一个环节出现延迟、误判、或者数据同步问题,都可能导致账单上的信息出现偏差。比如,用户在花呗APP内购买商品后,商家或支付机构可能在支付宝账单中生成了“预付订单”或者“保证金”等类型,这些通常是平台为了保障交易安全而设置的,但用户如果不了解,可能会将其误认为是正常的消费记录。 支付宝在处理此类问题时,通常会要求用户提供详细的交易信息,例如订单截图、支付凭证等,以便平台能够进行追踪和核查。用户应主动配合,提供尽可能多的信息,这有助于加快问题的解决速度。此外,支付宝的客服团队在处理此类问题时,也会根据实际情况进行进一步的调查,例如联系商户、核实交易记录等。
更为复杂的情况,也可能涉及欺诈行为。虽然花呗的支付安全措施不断加强,但仍存在一些不法分子利用漏洞进行欺诈。例如,用户可能在不知情的情况下,被诱导参与了虚假的优惠活动,或者被盗取了账户信息,用于进行非法支付。面对此类情况,用户应保持警惕,不要轻易相信陌生链接或信息,并定期检查账户安全设置,例如修改密码、绑定安全手机等。同时,如果发现账户被盗或存在其他异常情况,应立即向支付宝客服报告,并配合警方进行调查。支付宝在打击欺诈行为方面也投入了大量资源,但用户的积极配合和安全意识同样至关重要。
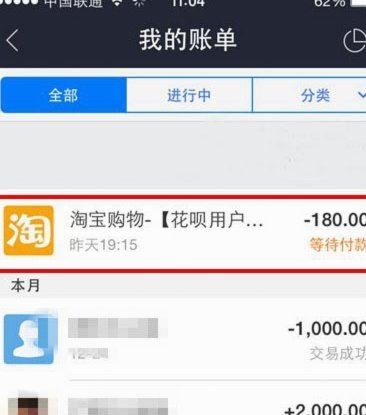
最后,用户在处理花呗上的不明账单时,应养成良好的支付习惯。首先,要仔细阅读支付宝的各项协议和条款,了解平台的各项规则。其次,要定期查看花呗账单,及时发现和处理异常情况。再者,要理性消费,避免过度依赖花呗,以免产生债务问题。 此外,用户还可以利用支付宝APP中的“账单查询”功能,对账单进行详细的分析,例如按时间、商户、交易类型等进行筛选,从而更方便地找出异常记录。记住,主动性是解决问题的关键。对自身账户的了解和管理能力,能够有效降低因不明账单带来的困扰,保持使用花呗的信心和安全。
相关文章
微信分付怎么提现到零钱
微信分付为众多商家提供了便捷的支付结算方式,但对于部分用户来说,将微信分付中的资金直接提现到零钱钱包或许显得不够方便。这主要是因为微信分付和零钱钱包的功能定位不同,前者侧重于企业账户管理与资金结算,后...
潮流新选择:玩转得物购物社区
得物,这个在潮流圈乃至年轻消费群体中拥有极高辨识度的购物平台,其核心价值并非仅仅是“秒发”。深入剖析,得物的核心竞争力在于构建了一个高度信任、信息密度极高的二手交易生态系统。这建立在用户贡献、算法推荐...
花呗套现:可行还是陷阱?
信用消费工具的本质,决定了其内部流转的资金属性,并非直接的现金支付渠道。从专业角度审视“急用钱花呗套出现金”这一需求,核心矛盾在于试图跨越消费支付工具(Payment Utility)与即时现金流动性...
白条借现金:原理、流程与额度详解
白条借现金的核心逻辑在于信用评估与资金流转的即时匹配。平台通过用户历史消费数据、还款记录、社交关系链等维度构建信用画像,将抽象的信用转化为可量化的额度。这一过程并非简单的账单累积,而是依托机器学习模型...
花呗“取现有”:隐藏利息成本
花呗“取现有”与手续费的关系,远比表面上看起来复杂得多,需要从多个维度进行深入剖析。简单理解为“取现有”实际上是花呗发起的一种“短期贷款”操作,本质上是用户将花呗余额转换为现金,并承诺在一定期限内偿还...
羊小咩商城:深度揭秘优惠券和积分套利底层逻辑
羊小咩商城的套利逻辑建立在平台规则的博弈中。核心在于识别优惠券发放机制与积分兑换体系的耦合点。当用户通过特定路径获取的优惠券,其折扣率与积分抵扣比例存在数学关系,这种关系可被拆解为可计算的套利模型。例...