羊小咩花卡提现:玩法与价值最大化
消费卡片本质上是一种锁定特定生态系统内价值的凭证,其设计初衷绝非模拟现金账户。当我们探讨“羊小咩享花卡消费额度怎么提现”时,我们讨论的核心物理限制点,其实是这枚卡在商业模式图景中扮演的**支付锚点功能**。理解这一点至关重要:这些额度并非直接可脱钩的流动资金,而是与特定的服务、商品或奖励周期深度绑定的内部流通货币。任何试图绕过官方渠道实现“提现”的操作,本质上都是在挑战发行方设定的生态价值链闭环,从结构层面来看,其难度和风险指数都极高。
要突破这种限制,不能沿用传统金融的现金流思维模型,而必须转向研究其**可转换机制(Convertibility Mechanism)**。真正的“变现”路径,始终是以点对点、服务到价值物的转移过程。这包括将卡片额度转换为平台积分、高端礼品券,或者用于抵扣更大宗采购的折扣票据。用户需要深入挖掘该卡背后的多维权益手册,了解它与哪些品牌的生态伙伴建立了合作关系。提现的关键不在于找寻一个“提现入口”,而在于掌握一套完整的价值折算公式:即确定将消费额度与外部实物商品或高溢价服务进行最优配对和换算,从而实现最大化利用率的链路设计。
更深层次的视角来看待这个问题,我们应将其视为一次**用户资产激活效率(User Asset Activation Efficiency)**的工程学挑战。许多人误以为提现等于赎回,实际上正确的理解是“兑付价值”。因此,专业级的策略制定者不会将焦点放在能否拿回现金上,而是聚焦于如何构建一个完整的消费闭环——即用花卡额度支付A商品,获得B品牌积分,再用该积分参与C活动的限时抢购。这种复杂的组合策略,不仅能提高周转效率,还能迫使用户跨越单个类目限制,激活卡片背后沉睡的联动消费潜力,从而实现价值的系统性飞跃。
综上所述,处理“羊小咩享花卡”额度的终极目的,绝不是一个简单的财务结算问题,而是一场精密的资源整合与战略规划战。用户必须从被动的“提取者”角色,蜕变成为主动的“系统参与者”。建议采纳**“价值梯度分解法”**:将总额度拆分成若干个不同用途的小预算包(例如,20%用于生活必需品、30%用于体验式服务、50%用于积累可兑换高价值资产)。这种颗粒化的使用策略,能有效避免大笔金额带来的选择困境,持续刺激卡片在使用过程中产生的次级奖励和增值权益,最终达到让每一分额度都处于最高活跃度的最佳平衡点。
相关文章
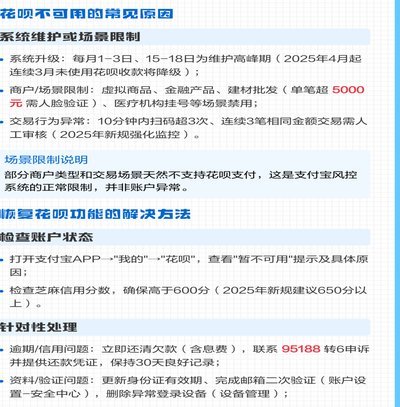
为什么会出现?小心用户与系统相互作用
花呗出现异常,这种体验一旦发生,用户往往会感到不安。这不仅仅是账户资金安全受损的潜在威胁,更可能反映出花呗系统本身存在的问题,或者用户自身的账户行为与系统设定的风险控制机制发生了冲突。要理解花呗出现的...
套现2000元是否违法?法律解析
在中国刑法体系中,针对“套现2000元是否构成犯罪”这一问题,存在多重视角和复杂的情况。首先,需要明确“套现”的概念:通过法律手段将资产转化为现金,但如果涉及非法手段,如诈骗、盗窃等,就可能构成犯罪。...
分期乐提现到账时间指南
关于分期乐提现的时间,首先需要明确的是,这取决于几个关键因素。首先是提现操作的提交时间,通常情况下,平台会在工作日进行处理;其次是银行的工作时间和规则,不同银行对于个人账户的操作会有不同的规定和限制;...
套花呗真的要收手续费吗?
近年来,随着互联网金融的迅速发展,“套花呗”这一行为逐渐引起人们的关注。首先需要明确的是,所谓的“套花呗”,通常指的是通过一些手段将信用卡或其他资金来源转换为花呗额度进行消费或提现的行为。然而,在这个...
便荔卡包首单解锁取现额度:金融科技的信用评估创新
“便荔卡包首单解锁取现额度”这一现象,并非单纯的营销噱头,它背后折射着金融科技行业对用户粘性的深度挖掘和对风险控制的精细化探索。传统银行对新用户的准入门槛相对较高,通常需要繁琐的身份验证、信用评估以及...
鹿优选购物额度最多能分多少期?
消费者面对鹿优选购物额度能分多少期时,往往期待得到一个确切数字。事实上,这一期限并非固定不变的常数,而是由系统实时评估的多维变量结果。平台会根据用户的活跃程度、历史还款记录以及账户活跃度进行动态调整。...