得物月付功能可以提现吗?
得物平台的月付功能本质上是基于用户信用评估的分期支付工具,其资金流向严格限定在商品交易场景内。从金融合规角度看,提现功能若开放将导致资金脱离平台监管,可能引发用户套现、资金挪用等风险。平台通过绑定用户账户与支付账户的强关联性,确保每一笔月付资金均用于实际消费,这种设计符合电商平台对资金闭环管理的普遍要求。
月付额度的生成依赖于用户历史消费行为、信用评分及平台风控模型的综合判断。若允许提现,将打破原有信用评估体系的逻辑基础——用户可能通过提现转移资金风险,导致平台难以准确评估真实履约能力。这种机制缺陷可能诱发系统性风险,特别是在用户群体规模扩大后,小额提现行为可能累积成大规模资金外流。
从用户体验维度分析,得物选择不开放提现功能,实则是对用户行为的精准预判。大量用户在使用月付时存在"先消费后还款"的预期,若允许提现则可能催生"拆分支付"等非合规操作。平台通过限制提现,既保障了商家货款安全,也避免了用户陷入"以贷养贷"的循环,这种设计在电商金融领域具有典型参考价值。
值得注意的是,得物在用户权益保障方面设置了替代性解决方案。当用户产生退款需求时,系统会优先抵扣月付额度,剩余部分可按比例退还至原支付账户。这种机制既维护了平台资金安全,又兼顾了用户实际需求,体现了金融科技产品在风险控制与用户体验间的平衡艺术。
平台未来若考虑拓展月付功能边界,可能需要构建更复杂的资金管理系统。例如引入"可提现额度"概念,在严格风控的前提下允许部分资金划转,但此类操作将显著增加技术开发与合规成本。当前阶段,得物维持现有模式既符合监管要求,也能最大限度降低运营风险,这种保守策略在电商金融领域具有普遍适用性。
相关文章
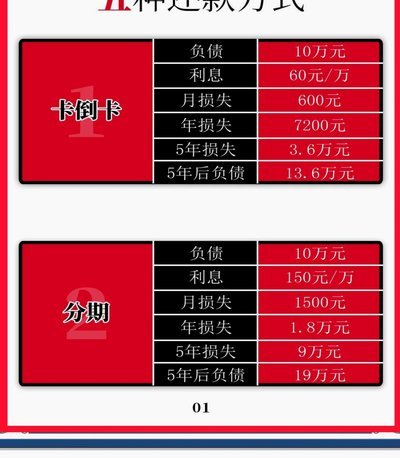
得物分期全额还款实用指南
得物分期,作为其为用户提供的便捷购物方式,在提升购买力的同时,也伴随着需要认真对待的还款问题。与其简单地将“如何全部还款”简化为“按时还款”,更需要深入理解得物分期背后的机制,以及有效管理还款流程的方...
利用白条额度做资金周转?风险与操作指南
“白条有额度怎么套出来”这个问题,本质上是在探讨利用金融工具进行资金周转的技巧。这种行为,在市场经济中并非罕见,但风险与收益往往成正比。 白条额度的“套”其实是一种利用平台机制、时间差和信息不对称的...
鹿马优选配送秘籍:快与鲜的平衡之道
### 鹿马优选的配送策略:效率与品质并存 鹿马优选作为一家专注于生鲜配送的企业,在竞争激烈的电商市场中脱颖而出的关键之一便是其高效的配送体系。不同于传统电商平台的标准化物流模式,鹿马优选将“快速送...
别“拿去花”:防微杜渐的套利陷阱
拿去花怎么自己套?这个问题看似简单,实则暗藏玄机。表面上,它指的是如何利用某种资源或服务来为自己谋取利益,但深层来看,它揭示了一种自我套牢的陷阱。许多人误以为通过“拿去花”可以轻松获利,殊不知这往往是...
避免风险,合理配置
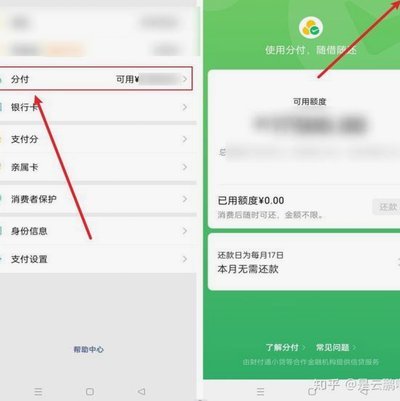
分付提现,看似简单的操作,实则蕴藏着不少风险与技巧。很多人习惯于将资金分散在多个平台,方便管理,但提现环节却常常被忽视。正确的做法并非简单地“分批提走”,而是需要根据平台风险、账户性质、以及个人财务状...
白条消费背后的机制与策略
白条这类短期信用额度产品所吸引人的核心,并非其额度本身,而是一种即时的“消费幻觉”。这种幻觉建立在极低的进入门槛和超高的流动性展示之上,它向用户投射出一种错觉:即刻的资金补给可以无限度地解决眼前的需求...