羊小咩借款:扎根信任的社交生态
“羊小咩借款”的出现,并非偶然,而是在当前金融科技浪潮下,针对特定人群的创新模式的体现。其“位置”并非仅仅指向一个固定的地理位置,而更像是围绕着特定生态系统构建的价值链。核心在于利用社交裂变、UGC内容生成以及碎片化时间的特性,将借贷产品与用户的生活场景深度融合。传统金融机构的借款渠道往往需要用户填写冗长的申请表、提供大量身份证明文件,过程繁琐且耗时。而羊小咩借款则通过用户分享自己与朋友的借贷经历,以及对产品使用感受,形成了一种病毒式传播。这种模式依赖于用户的信任机制,因为借款本身风险较高,用户更倾向于从熟人那里获取推荐,而非完全不了解的陌生机构。因此,羊小咩的“位置”实际上是建立在信任关系基础之上的,而非单纯的业务场所。更重要的是,这种模式的底层逻辑是对用户行为数据的深度分析和精准营销。通过收集用户在社交媒体上的活动、消费习惯、兴趣偏好等信息,羊小咩能够对用户的风险画像进行初步评估,并针对性地推送合适的借款产品,降低了不良信贷的发生率,同时也提高了用户的借款体验。
要真正理解“羊小咩借款的位置”,需要将其视为一种新型的金融服务入口,而非传统的银行或消费金融公司。它利用了移动互联网、大数据和人工智能等技术,构建了一个基于社交关系的借贷生态系统。这种生态系统并非由单一机构所控制,而是由用户、借款人、平台和风控机构共同组成的。用户是核心驱动力,通过分享、推荐和评价,参与到借贷活动的各个环节,降低了用户的获知成本,也提升了平台的社交粘性。借款人受益于平台的低门槛、快速审批和灵活的还款方式,解决了传统金融机构对信用记录、收入证明等方面的严格要求。平台则通过对用户行为数据的分析,优化产品设计、降低运营成本,并为风控机构提供数据支持。风控机构则利用大数据风控模型,对借款人的信用风险进行评估,保障平台的资金安全。这种共生共赢的关系构成了“羊小咩借款”的根本优势,也决定了其“位置”的广度和深度。
值得注意的是,羊小咩借款的“位置”并非在某一个APP或者某个社交平台,而是分布在多个渠道,并进行协同运作。例如,它可能会在微信群、QQ群、抖音、快手等短视频平台投放广告,吸引用户关注;它也可能会在一些垂直领域的论坛、社区、兴趣小组进行推广,吸引特定人群;它也可能会与一些KOL、网红合作,通过其影响力将产品推广给粉丝。更重要的是,它也可能与一些第三方支付平台、信用评估机构、风险控制公司等建立合作关系,形成一个完整的金融服务生态链。这种多渠道、多方合作的模式,使得羊小咩借款能够覆盖更广泛的用户群体,并实现更高效的运营。 同时,平台的成功还依赖于持续的创新和迭代,不断优化产品功能、提升用户体验、完善风险控制体系。
然而,考虑到羊小咩借款的运营模式,其“位置”也面临着诸多挑战和潜在风险。首先,用户信任的建立和维护需要持续投入,任何一例不良事件都可能导致整个生态系统的崩溃。其次,监管部门对P2P借贷等新型金融业务的监管力度不断加强,羊小咩借款需要不断适应监管变化,并积极拥抱合规化转型。此外,平台自身的运营能力、技术实力和风险控制能力也是决定其能否长远发展的关键因素。 因此,羊小咩借款的未来发展,并非仅仅取决于其创新的借款模式,更取决于其能否在激烈的市场竞争中保持领先地位,并最终实现可持续发展。 “位置”的最终体现,是建立在用户信任、技术创新和合规运营基础之上的金融生态系统。
相关文章
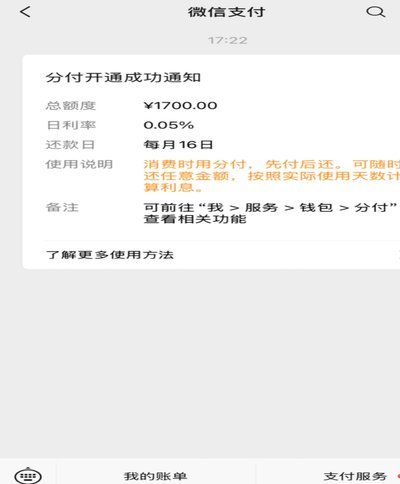
微信分付能套现吗?答案很明确
微信的分付是一种消费信贷服务,允许用户在消费时使用信用额度,而无需立即支付全额款项。然而,对于“微信分付能套现吗”这一问题,答案是明确的——不能。这主要是因为: 1. **服务设计初衷**:分付的设...
如何让花掉的钱生钱
资金流动的底层逻辑在于对价值的精准捕捉。当消费行为与资金调配形成闭环时,个体便能通过杠杆效应放大资金使用效率。信用卡分期的利息差、预付卡的消费折扣、甚至延迟支付的账期,都在重构资金的时间价值。关键在于...
利用白条额度做资金周转?风险与操作指南
“白条有额度怎么套出来”这个问题,本质上是在探讨利用金融工具进行资金周转的技巧。这种行为,在市场经济中并非罕见,但风险与收益往往成正比。 白条额度的“套”其实是一种利用平台机制、时间差和信息不对称的...
美团月付取现背后的商家平台揭秘
美团月付取现的商家平台,并非仅仅是一个支付接口,它代表着美团在餐饮、生活服务领域构建的“流量+金融”生态战略核心。 简单粗暴地理解为“商家能月付,美团能快速回收”的模式,过于片面。 实际上,这个平台的...
如何识别网店套现商家
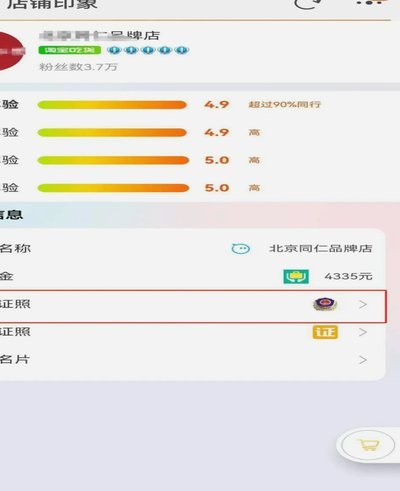
在电子商务蓬勃发展的今天,网店套现成为了不法商家企图逃避监管和获取不当利益的一种手段。对于 首先,关注店铺的交易记录和退货率是关键。频繁出现大量高价值订单随后被迅速取消的情况可能表明该店铺存在套现...
 ">