拍拍花借款:高利贷陷阱与暴力催收如何让用户负债累累
拍拍花平台以“无抵押、秒到账”为卖点吸引大量用户,但其底层逻辑本质是通过高息贷款制造债务依赖。数据显示,平台年化利率普遍超过36%,远超法定红线,且合同中常嵌套“服务费”“保险费”等隐性收费条款。借款人初期享受低门槛便利,但随着利息滚雪球式增长,多数用户陷入“拆东墙补西墙”的恶性循环。平台通过算法精准推送高风险用户群体,利用信息不对称完成收割,这种模式与传统高利贷在本质上已形成技术升级版的剥削。
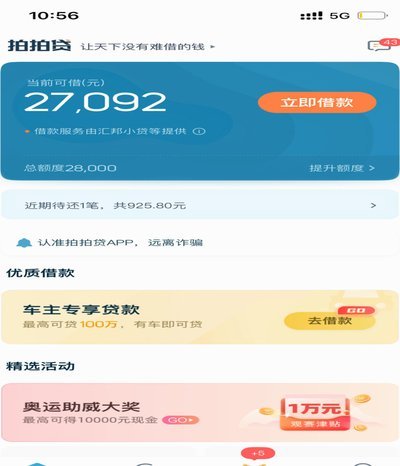
平台的催收机制是另一重陷阱。部分用户在逾期后遭遇24小时不间断电话轰炸、亲友群发信息曝光等极端手段,甚至出现暴力催收导致人身伤害事件。这种行为虽被法律禁止,但平台通过外包给第三方催收公司,形成责任转嫁的灰色地带。更隐蔽的是,部分借款人因短期资金周转需求被诱导借款,却在还款压力下被迫接受“借新还旧”操作,最终债务规模呈指数级膨胀。
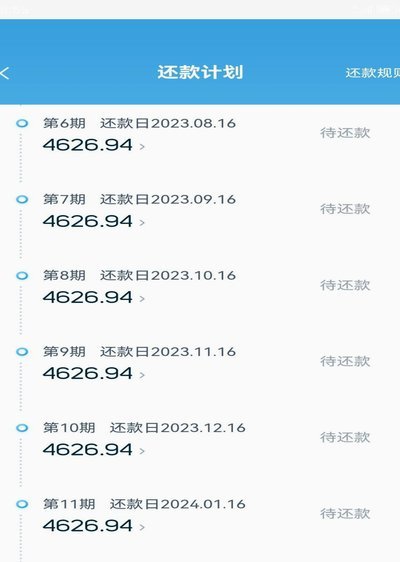
监管滞后与用户认知偏差形成双重困境。尽管2020年后国家已全面叫停P2P业务,但拍拍花等平台通过转型“消费金融”“助贷”等名义继续运营,利用金融监管盲区逃避合规审查。用户端则普遍存在“借款即解燃眉之急”的心理预期,忽视了借贷行为的长期财务影响。这种认知错位使平台得以持续收割,而用户往往在债务失控后才意识到自己已成为金融陷阱的牺牲品。
部分用户试图通过“借入”方式自救,却陷入更深的泥潭。例如某年轻白领因信用卡透支借款2万元,半年后债务增至12万元,被迫出售房产偿还。类似案例在基层法院的执行案件中屡见不鲜,暴露出平台对借款人还款能力的严重误判。更值得警惕的是,部分用户因债务问题产生抑郁倾向,甚至出现极端事件,这已超出单纯的经济纠纷范畴,成为社会问题。
平台暴雷后,用户维权面临多重障碍。部分用户因签署电子合同、未保留证据而无法主张权利,另一些人则因债务已转移至担保方而陷入维权困境。有律师指出,此类案件胜诉率不足30%,且执行周期长达数年。这种维权困境进一步加剧了用户对金融系统的信任危机,导致更多人转向地下钱庄等非法借贷渠道,形成恶性循环。
相关文章
美团月付:可取现攻略
美团月付,是美团推出的一款灵活消费金融产品。通过美团APP,用户可以申请开通月付服务,在享受无息分期付款的同时,还能体验到更便捷的支付方式。不过,有些用户可能会对“美团月付的取现”产生兴趣或疑问:即是...
羊小咩取现:高效解难题
**羊小咩取现商家:重塑传统提现模式的创新力量** 在当今快速发展的互联网经济中,资金流转效率已成为企业运营的核心竞争力之一。传统的提现方式往往伴随着繁琐的流程、高昂的手续费以及漫长的等待时间,这...
得物提现攻略:安全快捷到账指南
得物App作为一种新兴的电商平台,其用户群体日益扩大。随着用户的活跃度增加,如何高效地管理个人账户中的资金成为不少用户关心的问题之一。本文将深入探讨如何通过得物平台实现提现到银行卡的操作流程及其注意事...
花鸭借钱是否正规?深度解析
近年来,“花鸭借钱”这一概念在网络上引发了广泛讨论,但其性质和合法性却未能得到充分解读。本文将从多个维度深入探讨“花鸭借钱是否为正规平台”,以帮助公众更好地理解这一现象。 首先,我们需要明确“正规平...
深度解析得物分期:警惕月供幻觉与真实的信用成本
得物的分期付款并非简单的“延迟支付”,其本质是电商流量与金融信贷产品的深度耦合。当你点击分期选项时,背后运作的是一套基于信用评估的授信机制。平台通过与第三方支付机构或银行合作,将消费者的购买力进行“信...
花呗套钱背后的隐患与反思
近年来,“花呗套钱app”这一现象引起了广泛关注。这些应用程序通过各种手段帮助用户快速提取花呗信用额度中的资金,这在某种程度上满足了用户即时资金需求,但也引发了对金融安全与信用风险的深刻讨论。首先,从...