京东白条如何提现?揭秘背后逻辑
京东白条的设计初衷决定了它的资金流向逻辑。这是一款消费信贷工具,资金进入的是京东生态内的商品交易环节,而非个人银行账户。当你通过白条支付时,系统直接完成结算,资金路径封闭在平台体系里,不存在一个"提现入口"让你把额度变成银行卡余额。理解这个底层架构,才能明白为什么官方始终不提供提现通道——这不是技术限制,而是产品定位的边界。
市面上流传的所谓"白条提现"方法,本质上都是利用平台漏洞或第三方中介进行的套现操作。这类行为绕过了正常的消费场景,将信贷资金转化为现金流出体外。平台的风控系统对此类异常交易高度敏感,一旦触发预警,不仅账户会被冻结,还可能影响个人征信记录。更严重的是,如果涉及金额较大,套现行为可能触碰法律红线,面临行政处罚甚至刑事责任。
从资金成本的角度看,白条的年化利率并不便宜。即使不考虑套现风险,单纯比较资金成本就会发现,白条的利率通常高于银行消费贷产品。正规渠道获取资金,比如银行信用贷、信用卡分期,成本往往更低。如果确实有资金周转需求,与其冒险操作白条,不如直接对比各大银行的消费金融产品,选择利率最优惠的那一个。
京东白条真正的价值在于消费场景中的便利性和信用积累。在京东平台购物、支付,白条提供的免息期或分期优惠能切实降低消费成本。同时,良好的还款记录会逐步提升你的信用额度,这在未来的金融活动中会形成正向循环。把白条当作一个信用工具来用,而不是当作提款机,才是符合产品设计逻辑的正确姿势。
相关文章
分期乐额度如何获取?
关于“分期乐怎么能有额度”,这一问题的答案并非简单地依赖于单一因素,而是涉及多方面的考量。首先,用户的信用评分是决定能否获得额度的关键。分期乐会通过用户提供的身份信息、职业信息以及支付行为等数据,综合...
寻找花呗套现软件安全吗?
近年来,随着金融科技的快速发展,“花呗”这款由阿里巴巴旗下的蚂蚁集团推出的消费信贷产品在市场上占据了重要地位。它的出现不仅简化了消费者的支付流程,还通过其便捷的服务和灵活的还款方式赢得了广大用户的青睐...
羊小咩提现额度为何能秒到账?
羊小咩信用额度的秒速到账,背后是一套复杂而精密的金融风控系统与技术架构的深度协作。从专业视角看,这并非简单的银行借贷流程,而是人工智能算法与大数据分析在金融场景下的深度应用。系统会通过实时评估用户信用...
如何成功入选?
申请白条秒到账商家资格,远非简单的流程填写那么简单。这背后涉及支付技术的快速响应、风险控制体系的严格把控以及商家自身运营的稳定性。核心在于,传统赊销模式的延迟结算被秒到账的机制所取代,但对平台的信任和...
阿里巴巴旗下拿去花:便捷信用消费新选择
拿去花,一个源自中国互联网巨头阿里巴巴旗下的金融科技服务平台,主要提供个人信用消费金融服务。它依托于阿里巴巴强大的数据支持和风控体系,为用户提供便捷的借款服务。平台不仅涵盖了多种借款产品和服务,如循环...
美团月付套现电话现象解析
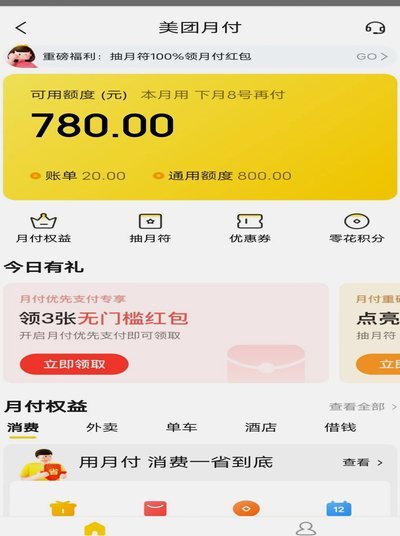
“美团月付套现电话”这一现象,远不止是简单的“赚钱方式”,它反映了当前平台经济下,对效率、流动性需求的深层变迁。这种模式的核心在于利用美团月付的“赊账”功能,通过特定渠道将商品或服务以折扣价销售,再通...