微信分付余额如何安全取现?专业指南教你一步步操作
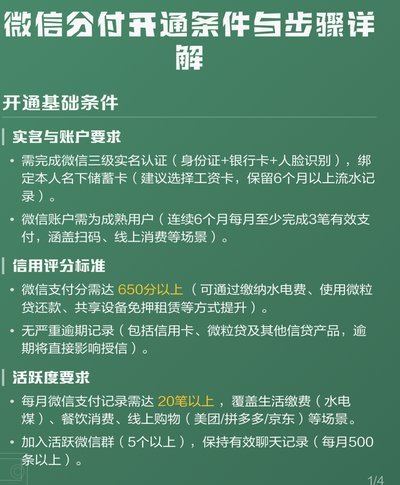
微信生态中的“分付”性质,本质上是一个平台账务记账的临时余额,而非可直接提现的现金。理解其取现流程,必须首先抛开日常用户思维,将其视为商业结算周期的一部分。资金的最终出境,核心路径始终是绑定与清算。如果账户尚未绑定与开通符合提现条件的银行借记卡,那么所谓的“分付余额”即便金额饱满,也只是悬浮于微信支付内部账本的数字。这一预备步骤的专业性要求在于,用户需确认所绑定的银行卡必须是具备互联网快捷支付能力,且与提现目标账户身份主体高度一致,否则后续的任何取现指令都将触发系统性的风控拦截,导致流程中断。
从机制层面拆解,微信分付余额的取现,实质上是一次从虚拟账本到物理银行账户的资金划转,并非“提现”两字可以概括的简单操作。标准操作路径要求资金必须通过微信支付钱包,发起一次明确的“转账”指令。系统不会将所有平台累积的余额,通过一个单一按钮直接划入外部银行卡。它是一个多级授权和验证的过程,涉及平台资金池的冻结、发起转账、微信支付API接口的调用,最终到达银行系统的清算柜面。操作者必须留意当前资金状态,若资金处于“待结算”或“待核验”状态,则必须等待平台官方设定的周期释放,此时盲目尝试取现,系统会直接返回异常提示,这是资金流向与账务周期错位造成的必然结果。
更深层次的专业思考在于对资金流转时间和时效性的把控。平台结算周期并非铁板一块,它会根据资金来源的不同性质设置不同的时限,例如来自第三方交易的款项,其归集和确权所需的时间远长于小额日常回充。专业的资金管理者会建立一个资金流向监控表,追踪“分付”款项从平台入账到进入个人账户,再到银行卡可提取状态的每一个时间节点。此外,需警惕由于系统维护、银行清算窗口关闭或用户操作违规导致的延迟。如果超过正常预期的操作周期仍无法取出资金,切勿反复尝试操作,此时正确的应对是主动联系官方渠道进行后台工单查询,而非盲目重复指令,避免因多次操作触发额外的风控锁定期。
从合规与风控角度审视,任何涉及大额或频繁周转的“分付”资金,都严格受制于平台和金融机构的双重监管。微信支付系统内置了复杂的反欺诈和反洗钱机制。因此,用户在执行提现操作前,必须确保其资金的来源合规性,例如无法通过多次小额、分散、且缺乏明确商业行为依据的入账行为,来试图绕过系统设定的安全风控阈值。此外,如果提现金额接近或超过某一单日限额,系统会自动进行风险提醒或限制,此限制并非随意设定的,而是基于用户历史交易行为模型和当前账户的风险评分。专业操作应养成定期查看交易记录的习惯,确保每一次的大额周转都有清晰、可追溯的商业票据依据。
相关文章
得物APP提现攻略详解
得物APP自上线以来,凭借其独特的“鉴别+交易”模式迅速吸引了众多潮流爱好者和收藏家。作为一个集购物、社区分享于一体的平台,得物APP不仅提供了一个购买限量版球鞋和其他高端商品的渠道,还允许用户通过售...
便荔卡套现手续费真相解析
“便荔卡套现要26%的手续费吗”这个问题,远比表面上的数字看起来更复杂,需要深入剖析其背后的机制、潜在风险和实际影响。简单地用26%这个数字来概括,实际上只是一个部分信息。便荔卡,全称“贝利卡易企卡”...
分期乐套现背后的金融陷阱
分期乐套现这一表象,实质上是披着消费信贷外衣的金融陷阱集合体,其可信度几乎为零。它贩卖的不是资金流动性,而是一种极具诱惑力的“即时满足感”幻觉。消费者往往在财务压力和追求快速提升消费层级的心态下,很容...
分期乐:合法的借款平台吗?
分期乐作为校园分期平台的代表,其运营模式与传统金融机构存在本质差异。平台通过与持牌金融机构合作,将用户借款需求转化为标准化金融产品,但其核心逻辑仍依托于消费场景的流量转化。从资质层面看,分期乐母公司乐...
美团月付取现金合规吗?
美团月付作为美团生态内的信用支付工具,其核心功能是为用户提供先享后付的消费便利。然而部分用户通过第三方平台或线下渠道将月付额度转化为现金的行为,实质上已超出平台设计的业务边界。这种操作本质上属于变相现...
花呗套现平台靠谱吗?小心陷阱
近年来,随着电子商务和互联网金融的快速发展,各类支付工具和金融服务层出不穷。花呗作为一种常见的信用消费工具,在便利消费者的同时也成为了不法分子眼中的“肥肉”,由此催生出了一些所谓的“花呗套现平台”。对...